Salut les lecteurs,
Au programme aujourd’hui :
💥 Gilets jaunes, le retour : même étincelle, autre incendie
💸 Le prêt à taux zéro que le fisc vous accorde sans le dire
🏛 Point marché
💥 Gilets jaunes, le retour : même étincelle, autre incendie
📌 Contexte
Tout est parti d’un appel lancé sur TikTok contre la hausse des prix des carburants. Les Gilets jaunes l’ont repris à leur compte, eux qui étaient nés le 17 novembre 2018 contre une hausse des taxes sur le carburant. D’autres causes se sont ensuite greffées : les lycéens, mobilisés depuis plusieurs semaines pour les moyens de l’Éducation nationale, des syndicats comme la CGT, et les opposants au budget 2027, qui gèle allocations et salaires des fonctionnaires.
Samedi 17 octobre, la grande majorité des cortèges s’est déroulée dans le calme. Une minorité de casseurs en a pourtant profité pour piller et incendier des commerces et affronter les forces de l’ordre. Le bilan provisoire fait état de 1 200 interpellations et de 150 policiers et gendarmes blessés. Dans notre rue du 10e arrondissement de Paris, toutes les poubelles ont été saccagées, le Celio et le Monoprix ont brûlé et les familles de l’immeuble ont dû être évacuées dans la soirée.
Huit ans après 2018, l’étincelle est la même. Le contexte, lui, n’a plus grand-chose à voir.
☝️ Faits
La France est un pays très inégalitaire en terme de salaire, cependant après impôt il devient l’un des pays les plus redistributif du monde 👇
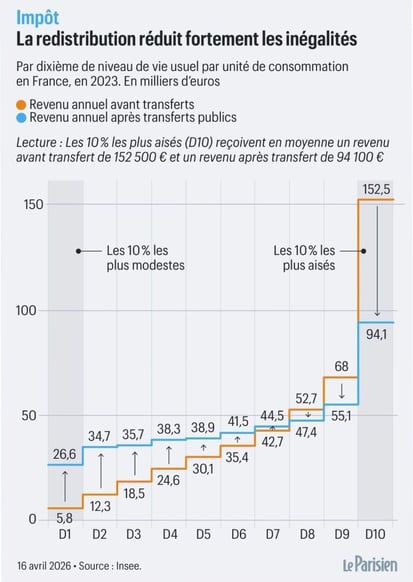
Les déciles D2 à D7 ont quasiment le même salaire après redistribution des richesses. Pourtant, selon l’étude Elabe, 67 % des Français estiment que leur pouvoir d'achat a baissé récemment, et un baromètre récent indique qu'il manquerait en moyenne 512 € par mois aux Français pour vivre confortablement.
Alors comment cela se fait-il ?
On peut compter 3 éléments principaux.
D’abord, la nature du prix. En 2018, la colère visait une taxe : la TICPE, la taxe intérieure sur les carburants. Le gel voté en décembre 2018 a supprimé une hausse de 6 centimes sur le gazole pour 2019. L’État tenait le levier, il a reculé, et le coût des mesures annoncées en décembre a été estimé à 10 Mds €.
Ensuite, en 2026, le prix vient du marché. Depuis la fermeture du détroit d’Ormuz fin février, le baril de Brent dépasse les 100 dollars, avec un pic au-delà de 120 dollars fin avril. Le raffinage a ensuite pris le relais : sa marge a atteint 235 € par tonne en septembre, contre environ 40 € en février. Au final, le gazole coûtait 2,24 € le litre en avril avec un baril au-dessus de 120 dollars, et 2,33 € début octobre avec un baril revenu autour de 100 dollars. En terme de taxe, ça donne :
0,608 € de TICPE ;
0,388 € de TVA ;
soit 0,996 € de taxes, qui représentent 42,8 % du prix
Enfin, le sentiment de payer sans recevoir:
Les impôts : la France affiche le 2e ratio impôts/PIB de l’OCDE, à 43,5 %, juste derrière le Danemark, pour une moyenne de 34,1 %.
Sa dette atteint 119 % du PIB, le 3e niveau de l’Union européenne derrière la Grèce et l’Italie.
Education : selon PISA, les élèves de CM1 obtiennent 484 points en maths contre 524 en moyenne dans l’UE, et seul le Chili fait pire que nous dans l’OCDE.
Santé : pour la survie des nourrissons, la France est passée de la 1re place européenne en 1990 au 24e rang sur 27 pour les garçons en 2022. Cependant nous avons une espérance de vie de 83 ans, au-dessus de la moyenne.
Justice : selon la CEPEJ, la Commission européenne pour l’efficacité de la justice, la France compte 11,3 juges et 3,2 procureurs pour 100 000 habitants, quand la médiane des pays du Conseil de l’Europe est de 17,6 juges et 11,2 procureurs. Un procureur français traite 6,4 affaires pour 100 habitants, contre une médiane de 2,3.
🎯 Impacts
Le premier choc est budgétaire. Le gouvernement veut ramener le déficit de 5,4 % du PIB en 2026 à 5 % en 2027 et cherche 43 Mds € d’effort, alors que les intérêts de la dette passent de 64,8 à 74,2 Mds €. Chaque centime rendu à la pompe serait donc emprunté. Les manifestants répondent que la TVA grimpe avec le prix, et que ce sont les mêmes ménages qui subissent le gel des APL et celui des salaires publics.
Ce choc se lit aussi sur les marchés. Le taux auquel la France emprunte à 10 ans a touché 4,90 % le 1er octobre, son plus haut niveau depuis 2002. L’écart avec l’Allemagne, qui mesure le risque propre à la France, atteignait 137 points de base le 16 octobre, contre 70 il y a un an. Depuis fin septembre, le taux allemand baisse pendant que le taux français continue de monter. Les images de samedi tombent mal, puisque Moody’s rend son verdict sur la note de la France vendredi 23 octobre, avec une perspective déjà négative. Une baisse d’un cran l’alignerait sur Fitch et S&P, qui notent déjà la France A+.
Le débat sur le poids de l’État revient aussi en force. Le coût des opérateurs, ces agences publiques comme France Travail ou les agences régionales de santé, est passé de 48,9 Mds € en 2012 à 81,1 Mds en 2024. La droite propose de raboter leurs budgets de 5 %, tandis que les syndicats dénoncent une austérité qui sacrifie des services déjà sous-dotés. Au final, le budget 2027 ne supprime que 8 opérateurs sur 431.
Reste le calendrier. Le budget arrive dans un Parlement sans majorité, et les débats pourraient durer jusqu’au premier semestre 2027, en pleine campagne présidentielle. Le gouvernement doit rassurer les marchés sans relancer la rue, avec très peu de marge entre les deux.
J’enchaîne sur la partie de cette Newsletter qui mêle astuce et culture générale en investissement 👇
💸 Le prêt à taux zéro que le fisc vous accorde sans le dire
Merci à Ramify de sponsoriser cette newsletter. Un bilan offert aux lecteurs Filite à la fin de cet article.
Le PER est une enveloppe d’épargne qui permet de défiscaliser à la hauteur de sa TMI (mettons 30%), à la sortie on doit rendre cet impôt selon sa nouvelle TMI.
En réalité, c’est un mécanisme de levier très puissant, et il en existe trois.
Un prêt à taux zéro de l’État 🏦
Défiscaliser avec un PER, ce n’est pas effacer l’impôt, c’est le décaler. Sur 10 000€ de placés, les 3 000 € économisés auraient dû partir aux impôts. Ils restent investis 25 ans, produisent leur propre plus-value et ne sont rendus qu’à la sortie. Tout se passe comme si l’administration nous prêtait cet argent sans intérêts. C’est la logique du dirigeant qui laisse ses revenus dans sa holding pour les réinvestir avant de se les verser : on fait travailler de l’argent qui n’aurait jamais dû rester dans notre poche.
En chiffres, les 10 000 € deviennent 54 300 €. Après l’impôt sur les versements et la flat tax de 30 % sur la plus-value, il reste 38 000 € nets.
Le PEA transforme ses 7 000 € en 32 700 € nets après prélèvements sociaux, donc 5 300€ de moins.
L’inflation rembourse une partie de la dette 📉
L’impôt dû à la sortie se paie en euros de demain. Avec 2 % d’inflation par an, 3 000 € réglés dans 25 ans valent environ 1 800 € d’aujourd’hui. On emprunte en monnaie forte, on rembourse en monnaie dévaluée. C’est le même ressort qui rend un crédit immobilier à taux fixe si confortable quand les prix montent.
Le différentiel de tranche 🎯
Le dernier vrai gain apparaît quand la tranche à la sortie est plus basse qu’à l’entrée. Le cas classique est la retraite : on déduit à 30 %, on ressort à 11 %, soit 19 points gagnés sur chaque euro versé.
Il existe un cas moins connu. L’achat de la résidence principale permet de débloquer son PER avant la retraite. Un cadre qui a versé à 41 % puis traverse une année creuse, une reconversion ou une création d’entreprise, peut sortir à 11 %. Sur 10 000 € versés, il a économisé 4 100 € et n’en rend que 1 100 €. Le gain atteint 3 000 € avant même la moindre plus-value.
Le pari inverse existe aussi. Celui qui déduit à 30 % et ressort à 41 % perd au change, et l’argent reste bloqué hors cas de déblocage anticipé. D’où l’intérêt de calibrer ses versements et d’étaler la sortie en capital sur plusieurs années pour rester sous la tranche supérieure.
🔎 Encore faut-il que les 10 000 € travaillent
Tout ce mécanisme repose sur le rendement du portefeuille. Un PER laissé sur un fonds euros annule l’essentiel du levier. C’est le parti pris de Ramify, dont le PER a été élu Meilleur PER Internet par Le Particulier et par Challenges en 2025 : ETF, obligations, fonds euros, Private Equity et immobilier dans une gestion pilotée. Son portefeuille Essential, 100 % ETF au risque 10/10, affiche 81,36 % du 31/12/2020 au 30/12/2025, soit 12,64 % par an.
Le transfert d’un PER existant est sans frais côté Ramify, et les 300 premières souscriptions ou transferts bénéficient de 2 ans de frais de gestion offerts, jusqu’à 2 000 €.
⚠️Cette offre n’est valable que jusqu’au 31 octobre.
Les performances passées ne préjugent pas des performances futures. L’investissement présente un risque de perte partielle ou totale du capital. Les exemples sont des simulations à rendement constant, hors frais.
Ici le point bourse 👇
🏛 Point marché
➡️ Si vous ne comprenez pas CAC 40 ou S&P 500, regardez ici le glossaire qui vous aidera à suivre pour les prochains briefs.
Le CAC 40 a signé sa meilleure semaine depuis début août, en hausse de 1,97% à 7 956,70 points. Au menu, une purge de l’IA à Wall Street dont l’Europe a profité, une Fed plus rassurante et LVMH en ouverture de la saison des résultats.
1️⃣ L’IA fait trembler Wall Street
Mercredi, CoreWeave a chuté de plus de 15%. L’entreprise américaine construit à crédit des centres de données pour l’IA, et les investisseurs doutent de sa capacité à rembourser. Le doute a gagné tout le secteur et le Nasdaq 100 perd 5,49% sur la semaine. Les investisseurs ont vendu la tech américaine pour des secteurs plus calmes comme la santé ou l’alimentation. L’Europe, qui compte peu de géants technologiques, en a profité.
2️⃣ La Fed lève le pied
La Fed, la banque centrale américaine, a relevé ses taux en septembre pour la première fois depuis 2023 et les marchés craignaient une nouvelle hausse fin octobre. Vendredi, son président Kevin Warsh a refusé de s’engager sur la suite. Ce silence a suffi, la probabilité d’une hausse est passée d’environ 30% à moins de 20%. Une bonne nouvelle pour les actions, car des taux plus bas rendent le crédit moins cher, surtout pour ceux qui vivent à crédit, comme les acteurs de l’IA.
3️⃣ LVMH ouvre le bal
LVMH a publié des ventes de 18,5 Mds€ au troisième trimestre, en croissance de 1%. Le hic vient de la mode et de la maroquinerie, qui reculent de 5% à cause de la Chine et pèsent environ 70% des bénéfices du groupe. Mardi, l’action a frôlé son plus bas sur un an avant de rebondir pour finir la semaine en hausse de 4,47%. Le marché estime que le pire est peut-être déjà dans le prix.
Maintenant que c’est dit, Paris reste à la traîne sur l’année. Le CAC 40 recule de 2,37% depuis janvier quand l’indice européen Stoxx 600 gagne 8,87%. En cause, le poids du luxe et le coût de la dette française.
🔍 Le zoom, le spread
La France emprunte à 10 ans à 4,80%, l’Allemagne à 3,42%. Cet écart, le spread, n’avait plus été aussi large depuis 2012. Imaginons deux voisins qui demandent un prêt à la même banque. L’un a des comptes bien tenus, l’autre un budget qui déborde chaque année. La banque prête aux deux, mais fait payer plus cher le second. Le spread, c’est cette surprime. Quand l’État paie plus cher, les entreprises françaises aussi, et la Bourse de Paris en fait les frais.
La semaine prochaine, Meta ouvre mercredi le bal des géants de la tech, qui devront prouver que leurs milliards investis dans l’IA rapportent enfin.
Très bonne semaine !